Em 2024, a expectativa de vida ao nascer no Brasil alcançou 76,6 anos, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE). As projeções do instituto indicam que esse número poderá chegar a 83,9 anos, em 2070.
Está em andamento uma mudança demográfica, no Brasil, com a diminuição da taxa de natalidade e o aumento da expectativa de vida. Em breve seremos um país com menos crianças e mais idosos. Viver mais é uma conquista social importante, consequência dos maiores cuidados das pessoas com sua saúde e, principalmente, dos avanços da medicina, com profissionais cada vez mais preparados e novas tecnologias.
O desafio é garantir que o tempo adicional de vida venha acompanhado de autonomia, estabilidade financeira e qualidade de vida. E é justamente nesse aspecto que o Brasil enfrenta um obstáculo: a baixa cultura de planejamento financeiro de longo prazo. A maioria dos brasileiros ainda não está preparada para lidar com imprevistos financeiros. Os quase 84 milhões de brasileiros inadimplentes são exemplo dessa dificuldade de lidar com as finanças, embora outras causas influam para esse resultado, como os altos juros, praticados no país.
Publicidade
Se um grande número de brasileiros não consegue levar suas finanças com equilíbrio, quem dirá preparar-se para o tempo da aposentadoria. Menos da metade dos brasileiros em idade de trabalhar, são contribuintes da Previdência Social, segundo dados do IBGE. Isso acaba gerando reflexos na Previdência Social Pública. Um estudo do IPEA – Instituto de Pesquisa Econômica Aplicada aponta que a proporção entre número de contribuintes e o número de beneficiários do Regime Geral de Previdência Pública vem decrescendo de forma acelerada.
Atualmente, essa relação está em apenas 1,8 trabalhador por beneficiário. A projeção é que, em 2050, seja de 1 contribuinte para 1 aposentado. O fato é que a sustentabilidade do regime de repartição simples do INSS, que é o sistema em que a população ativa contribui diretamente para custear os benefícios de quem está aposentado ou é pensionista, está comprometida.
A pergunta que não quer calar: quem vai bancar a conta da aposentadoria? Mesmo com constantes reformas, o cenário continua complicado. Enquanto nos anos 90, os aportes com a previdência representavam 20% dos gastos totais, hoje já respondem por 51% de todas as despesas primárias da União. Para especialistas, mudar a idade mínima da aposentadoria ou as alíquotas de contribuição apenas adia a crise, sem corrigir a dependência de um sistema que conta com cada vez menos contribuintes.
Publicidade
Estudo sobre aposentadoria, realizado pelo Serviço de Proteção ao Crédito (SPC Brasil) e pela Confederação Nacional de Dirigentes Lojistas (CNDL), constatou que 8 em cada 10 brasileiros não tem preparação para a aposentadoria, sendo que a maioria teme não ter dinheiro na velhice.
Aliás, um arrependimento bastante comum entre os aposentados foi não terem economizado mais enquanto estavam na ativa. Muitos deles dependem dos familiares para sobreviverem, tiveram que diminuir seu padrão de vida com os custos da velhice e permaneceram trabalhando, às vezes de forma precária, para conseguir pagar suas contas.
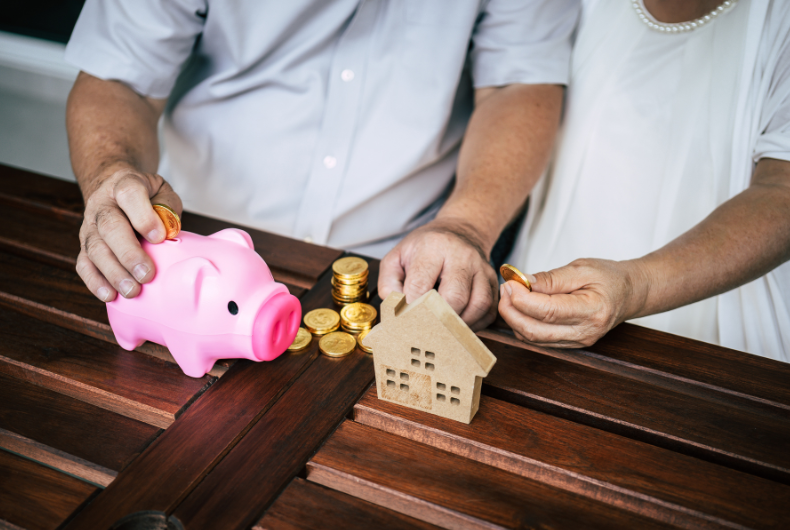
O Estado brasileiro ainda é o único responsável pela rede de proteção social dos aposentados, mas o país vai ter que caminhar para um sistema em que cada cidadão saiba que a renda que desfrutará na velhice dependerá da poupança que fizer ao longo do ciclo de vida.
Publicidade
A alternativa indispensável é o fortalecimento da previdência privada por capitalização, modelo em que o dinheiro arrecadado é investido no nome do próprio trabalhador para render e garantir sua renda futura.
Previdência não é algo em que a pessoa começa a pensar aos 40 ou 50 anos; teria que acompanhar a pessoa desde o primeiro dia em que ela entra no mercado de trabalho. Dyogo Oliveira, diretor-presidente da CNseg (Confederação Nacional das Seguradoras), afirma que “Precisamos dar consciência, principalmente às novas gerações que estão entrando ou que entraram há pouco no mercado de trabalho – quem tem hoje menos 30 ou 35 anos. Temos que ser honestos com eles e dizer: Você não vai se aposentar nos moldes atuais. Tenha clareza disso, porque o sistema atual está falido.”
Mais do que uma questão individual, a preparação para a longevidade deve acompanhar a transformação da sociedade. Em um país que envelhece rapidamente, cuidar da saúde, organizar a vida financeira e conhecer as possibilidades de proteção são atitudes que devem começar muito antes dos 60 anos e contribuir para que os anos adicionais de vida sejam vividos com mais independência e segurança. É claro que o planejamento não impede que imprevistos aconteçam, mas pode reduzir o impacto que eles provocam na vida da pessoa e de sua família.
Publicidade
Enquanto isso, durante a campanha eleitoral deste ano, parece que as propagandas, as discussões e os debates políticos se concentraram em Daniel Vorcaro, Banco Master, Fraude do INSS, Xandão, Caso Lulinha, STF e outros mais, assuntos que deveriam estar sob investigações da Polícia Federal e outros órgãos. Temas importantes como educação, saúde, segurança até foram citados, mas apenas para constar. Já o futuro da aposentadoria foi esquecido ou evitado.
Quer receber notícias de Santa Cruz do Sul e região no seu celular? Entre no nosso novo canal do WhatsApp clicando aqui. Ainda não é assinante Gazeta? Clique aqui e faça agora!